
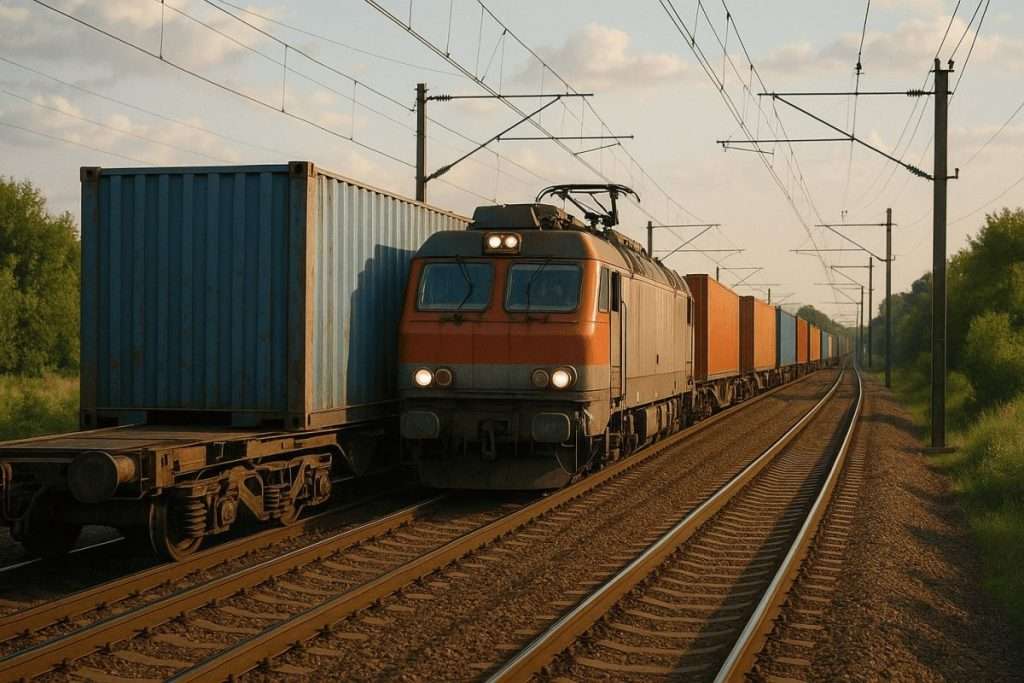

La France achemine 87 % de son fret intérieur par la route. La Suisse, 37 % par le rail. L’Allemagne, plus du double de la part modale française. Ce fossé ne s’explique pas par la géographie ni par le volume des échanges. Il s’explique par des décennies de choix industriels, de sous-investissements chroniques et d’un modèle économique qui a toujours favorisé le camion, souple, réactif, au détriment du wagon. Pourtant, le contexte est en train de basculer. La pression climatique, la congestion routière, la hausse des coûts du transport terrestre et des ambitions réglementaires inédites remettent le fret ferroviaire au centre du débat. La vraie question n’est plus de savoir si le rail peut jouer un rôle. C’est de savoir s’il est encore temps de lui en redonner un.
Sommaire
Un décrochage qui s’est construit sur plusieurs générations
La part modale du fret ferroviaire en France est aujourd’hui proche de 9 %, soit près de deux fois inférieure à la moyenne de l’Union européenne, selon le bilan annuel des transports publié par le SDES en novembre 2025. Ce n’est pas une anomalie conjoncturelle. C’est le résultat d’un long processus de désinvestissement dans les infrastructures, de libéralisation mal accompagnée et de la disparition progressive du service de wagon isolé, qui permettait à une entreprise d’expédier quelques wagons sans avoir à remplir un train entier. Ce modèle historique, central dans l’organisation du fret ferroviaire français, s’est effondré faute de rentabilité, laissant des milliers de chargeurs sans solution ferroviaire viable.
En parallèle, le transport routier a bénéficié d’investissements massifs dans le réseau autoroutier, d’une offre dense et flexible, et d’un coût apparent compétitif, tant que l’on n’y intègre pas les externalités environnementales. Un train de fret remplace pourtant une cinquantaine de camions et génère 60 % de CO₂ en moins sur un trajet comparable. Ces avantages n’ont pas suffi à inverser la tendance. Ils pourraient désormais devenir décisifs.
Ce que les ambitions politiques engagent réellement
Le gouvernement a inscrit dans la loi l’objectif de doubler la part modale du fret ferroviaire d’ici 2030, de 9 % à 18 %, et d’atteindre 25 % en 2050. Le plan d’investissement 2021-2032 prévoit la rénovation des lignes capillaires fret, l’électrification de certains axes, l’allongement des voies de service à 750 mètres pour accueillir des trains plus longs, et la modernisation des triages. C’est ambitieux. C’est aussi considérable sur le plan des moyens à mobiliser, dans un contexte de finances publiques sous pression.
En octobre 2025, un rapport parlementaire de l’Assemblée nationale appelait à accélérer les contributions régionales sur le transit de poids lourds pour rééquilibrer les conditions de concurrence entre route et rail. Le signal est là.
Les freins que les chiffres ne disent pas
Le principal obstacle au développement du fret ferroviaire n’est pas financier. C’est la question de la fiabilité. L’exemple du train Perpignan-Rungis, le fameux « train des primeurs » qui achemine fruits et légumes du Roussillon vers le marché d’intérêt national, l’illustre parfaitement. Interrompu en 2019 faute de matériel performant, relancé en 2021, il a mis en lumière une réalité brutale : dans la chaîne du froid, un retard de train détruit une cargaison entière. Aucun chargeur ne prend ce risque sans garanties de ponctualité que le réseau ferré français n’est pas encore en mesure d’offrir systématiquement.
La saturation des sillons constitue l’autre verrou. Le réseau est partagé entre trains de voyageurs, TGV et convois de marchandises. Dans cette hiérarchie, le fret est structurellement perdant. Quand un TGV accumule du retard, c’est le train de fret qui cède son sillon. Cette instabilité décourage les chargeurs qui ont besoin de prévisibilité pour planifier leurs approvisionnements.
Les succès qui prouvent que c’est faisable
Là où les conditions sont réunies, massification des flux, connexion portuaire, fréquence suffisant, le rail de fret tient ses promesses. Le terminal de transport combiné de Dourges, dans le Pas-de-Calais, fait figure de référence. Plus de 200 000 EVP y transitent chaque année, sur une plateforme qui combine un terminal rail-route, un port intérieur sur le canal de la Deûle et un raccordement autoroutier direct. Carrefour, Décathlon, La Redoute y ont installé leurs hubs européens. Le secret de ce succès tient en un mot : la massification. Sans volume suffisant et régulier, la compétitivité économique du rail est illusoire.
Les autoroutes ferroviaires constituent l’autre axe de développement concret. La technologie des wagons Modalohr, dont le plancher pivotant permet de charger un train complet de 44 remorques en 45 minutes contre quatre heures pour les wagons classiques, a rendu ces services économiquement viables. C’est dans cette logique multimodale, combinant rail longue distance et camion sur le premier et dernier kilomètre, que des opérateurs globaux comme CEVA Logistics ont développé des solutions ferroviaires intégrées sur plusieurs corridors européens, permettant à leurs clients industriels de décarboner leurs chaînes d’approvisionnement sans sacrifier la flexibilité opérationnelle.
Conclusion
Le fret ferroviaire ne retrouvera pas sa crédibilité avec des plans quinquennaux. Il la retrouvera avec des trains qui arrivent à l’heure, des terminaux qui fonctionnent et des prix qui tiennent la comparaison sur les flux de masse.
La route a pour elle la flexibilité, l’ubiquité et des décennies d’avance infrastructurelle. Le rail a pour lui l’efficacité carbone, la capacité de volume et un momentum politique inédit. L’équation n’a jamais été aussi favorable à une vraie bifurcation modale. La condition n’est pas technique. Elle est de volonté collective, d’investissement tenu dans la durée et de rupture avec un modèle où le camion est subventionné par l’externalisation de ses coûts environnementaux.
Questions fréquentes
Pourquoi la France est-elle si en retard sur le fret ferroviaire par rapport à ses voisins européens ?
La part modale du rail en France est deux fois inférieure à la moyenne européenne, résultat de décennies de sous-investissement dans les lignes fret et d’une politique favorable au transport routier. La disparition progressive du service de wagon isolé, qui permettait aux petits chargeurs d’accéder au rail sans remplir un train entier, a coupé le ferroviaire de pans entiers du tissu industriel. L’Allemagne et la Suisse ont maintenu des investissements réguliers dans leurs infrastructures fret et dans des modèles d’exploitation plus flexibles, ce qui explique l’écart actuel.
Quelles marchandises sont les plus adaptées au transport ferroviaire ?
Le rail est particulièrement compétitif pour les flux lourds, volumineux et réguliers sur des distances supérieures à 500 kilomètres. Les produits chimiques, les céréales, les matériaux de construction, les conteneurs maritimes et les véhicules automobiles sont les trafics les plus adaptés. À l’inverse, les marchandises à forte valeur temporelle, les volumes faibles ou les destinations diffuses restent difficiles à rentabiliser par voie ferrée sans infrastructure de terminal à proximité..
Sources
- SDES, Ministère de la Transition Écologique
- Assemblée Nationale — Rapport d’information sur le fret ferroviaire comme alternative à la route
- Haut Conseil pour le Climat
Rédaction assistée par l’IA
PARTAGER CET ARTICLE